
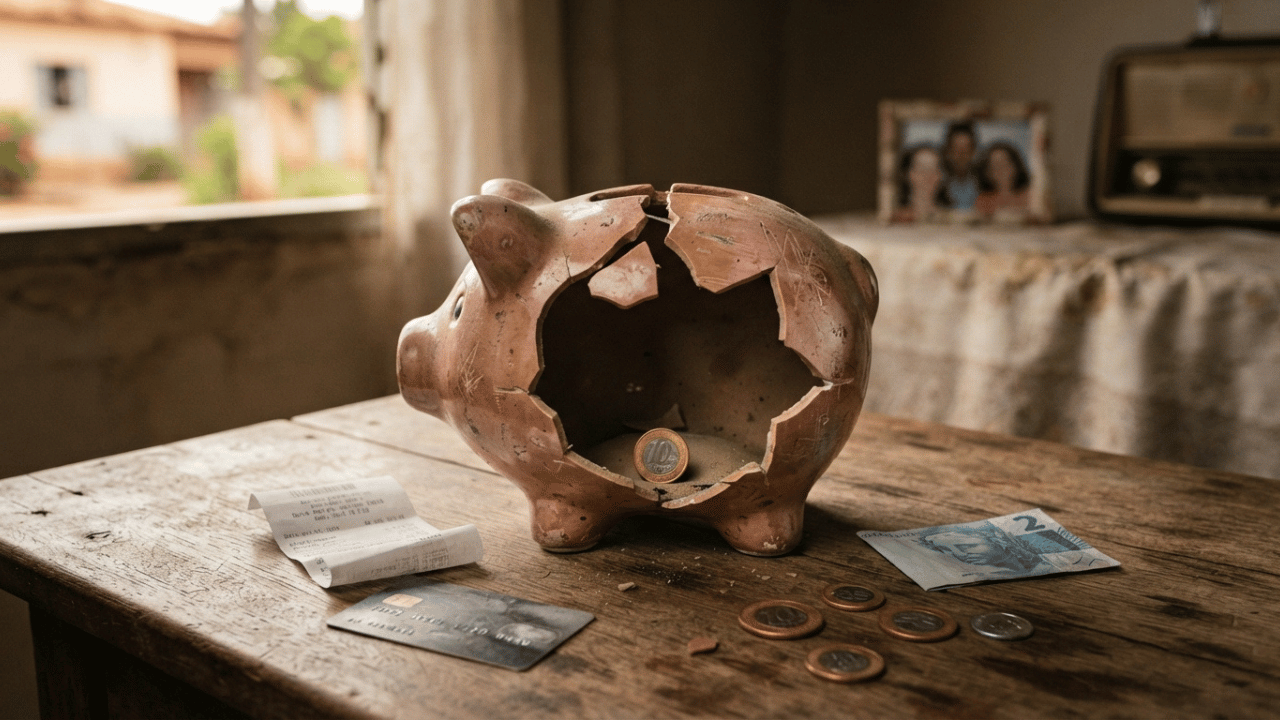
Retirada recorde para o mês expõe efeitos dos juros altos, das despesas familiares e da busca por alternativas de investimento.
A caderneta de poupança voltou ao centro do debate econômico brasileiro depois de registrar retirada líquida de R$ 10,5 bilhões em agosto. Segundo dados divulgados pelo Banco Central e repercutidos pela Agência Brasil, os brasileiros retiraram R$ 368,2 bilhões da aplicação no mês, enquanto os depósitos somaram R$ 357,7 bilhões. O movimento chamou atenção porque foi o terceiro mês consecutivo de saques líquidos e ocorre em um período de juros ainda elevados. (Agência Brasil)
O dado, porém, não significa simplesmente que o brasileiro deixou de poupar. Ele pode refletir situações diferentes: famílias usando reservas para pagar despesas, consumidores reorganizando o orçamento, investidores procurando aplicações mais rentáveis ou pessoas retirando dinheiro diante de necessidades específicas. A dúvida mais importante, portanto, é o que esse movimento realmente revela sobre a vida financeira das famílias e sobre a economia brasileira neste momento.
Por que os brasileiros estão retirando dinheiro da poupança
Uma das explicações mais diretas está no nível dos juros. A Selic, principal taxa de referência da economia, permanece elevada, e isso altera a comparação entre a poupança e outras alternativas de renda fixa. Segundo a Agência Brasil, a taxa chegou a permanecer em 15% ao ano entre junho de 2025 e março de 2026, antes dos cortes posteriores, mas continuou em patamar considerado alto, atualmente em 14% ao ano no período analisado. (Agência Brasil)
Quando os juros ficam altos, aplicações financeiras vinculadas às taxas de mercado tendem a se tornar mais atraentes para parte dos investidores. Isso não significa que a poupança tenha deixado de cumprir sua função, especialmente para quem valoriza simplicidade, liquidez e familiaridade com o produto. O ponto é que o ambiente de juros modifica o custo de oportunidade: manter dinheiro parado em determinada aplicação passa a exigir uma comparação maior com outras possibilidades disponíveis ao consumidor. O próprio Banco Central mantém dados oficiais sobre a remuneração da caderneta, que variou diariamente em agosto e setembro de 2026 conforme as regras de rendimento.
Há ainda uma explicação menos ligada ao mercado financeiro e mais próxima da realidade cotidiana. Famílias podem recorrer às reservas acumuladas quando precisam enfrentar despesas inesperadas, aumento de custos ou compromissos que não cabem na renda mensal. Nesse sentido, uma retirada da poupança não deve automaticamente ser interpretada como uma decisão de investimento: para muitos brasileiros, o dinheiro guardado representa uma reserva para emergências e necessidades de curto prazo. A leitura dos números precisa considerar justamente essa diversidade de situações.
O que os R$ 10,5 bilhões dizem sobre a economia brasileira
O tamanho do saque chama atenção porque a poupança acumulou retirada líquida de R$ 57,1 bilhões entre janeiro e agosto. De acordo com os dados divulgados pelo Banco Central, somente maio apresentou mais depósitos do que retiradas em 2026 até aquele momento. O histórico recente também mostra que o fenômeno não começou agora: em 2023 e 2024, os saques líquidos chegaram a R$ 87,8 bilhões e R$ 15,5 bilhões, respectivamente, enquanto 2025 terminou com saldo negativo de R$ 85,6 bilhões. (Agência Brasil)
Esses números, contudo, não permitem concluir isoladamente que a renda dos brasileiros esteja necessariamente piorando. Uma parte dos recursos pode estar migrando para outras modalidades de investimento, enquanto outra parcela pode estar sendo utilizada para consumo ou pagamento de despesas. Por isso, o indicador precisa ser observado junto com inflação, crédito, emprego, renda e comportamento dos juros. A própria Agência Brasil destaca que a manutenção da Selic em nível elevado favorece aplicações potencialmente mais rentáveis, ao mesmo tempo em que juros altos encarecem o crédito e influenciam as decisões de consumo e poupança. (Agência Brasil)
Outro elemento importante é o comportamento dos preços. A inflação acumulada interfere diretamente na capacidade de uma família formar reservas, porque uma parcela maior da renda pode ser destinada à alimentação, moradia, transporte, saúde e outras despesas essenciais. Ao mesmo tempo, a redução das pressões inflacionárias pode melhorar o orçamento de alguns consumidores, mas seus efeitos não aparecem de maneira uniforme para todas as famílias. É por isso que os dados nacionais precisam ser lidos com cuidado: médias econômicas ajudam a compreender o país, mas não substituem a realidade financeira de cada grupo de renda.
O que o consumidor deve entender antes de mexer nas reservas
O principal ensinamento desse movimento é que poupar e investir são decisões relacionadas, mas não necessariamente iguais. Para uma família que ainda não possui uma reserva para emergências, a facilidade de acesso ao dinheiro pode ser mais importante do que buscar a maior rentabilidade possível. Antes de mudar uma aplicação, é necessário considerar segurança, liquidez, custos, tributação e o prazo em que o dinheiro poderá ser necessário.
Também é importante não transformar o dado de R$ 10,5 bilhões em uma recomendação automática para retirar recursos da poupança. O resultado de agosto descreve o comportamento agregado dos brasileiros, não determina qual seria a melhor decisão para cada pessoa. O Banco Central registrou que o saldo da caderneta ainda supera R$ 1 trilhão, mostrando que, apesar dos saques, a poupança continua sendo uma das formas mais utilizadas para guardar dinheiro no país. (Agência Brasil)
Para o cidadão, portanto, a notícia funciona como um sinal de atenção sobre o ambiente econômico. Juros elevados podem criar oportunidades para determinadas aplicações, mas também tornam empréstimos e financiamentos mais caros; inflação afeta o poder de compra; e despesas inesperadas podem consumir rapidamente uma reserva construída ao longo de meses. A decisão financeira mais adequada depende da situação de cada família, e não apenas do desempenho de um único indicador nacional.
O movimento da poupança em agosto mostra, acima de tudo, que o dinheiro das famílias brasileiras está passando por uma fase de reorganização. Os R$ 10,5 bilhões de retirada líquida são relevantes, mas precisam ser interpretados em conjunto com juros, inflação, renda, crédito e despesas. (Agência Brasil)
Para quem acompanha a economia pelo impacto no orçamento doméstico, a questão central não é apenas saber quanto saiu da caderneta, mas entender por que esse dinheiro está sendo movimentado. O cenário reforça a importância de acompanhar os indicadores econômicos sem transformar números isolados em conclusões definitivas. Em um país de realidades financeiras tão diferentes, compreender o contexto é tão importante quanto acompanhar o dado.
Fontes verificáveis: